
BNPL: Mudah hari ini, terbelenggu esok


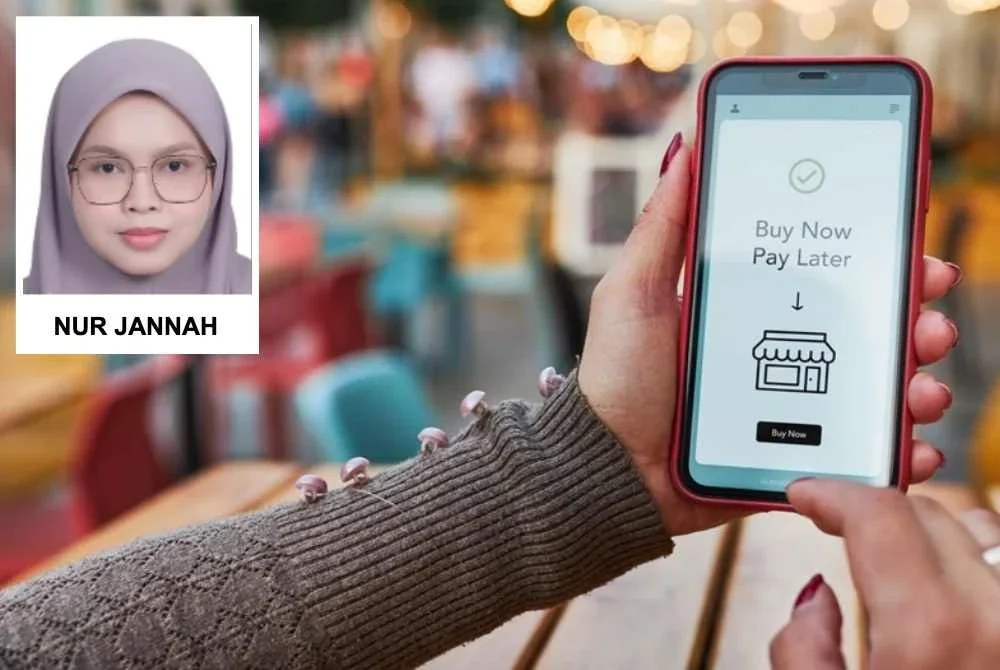
MENERUSI tabir skrin telefon pintar kita hari ini, satu revolusi sedang berlaku secara senyap tetapi sangat menggegar. 'Beli Sekarang, Bayar Kemudian ' atau lebih dikenali sebagai Buy Now, Pay Later (BNPL) kini bukan lagi sekadar aliran perkhidmatan kewangan sampingan.
Ia telah menjadi gaya hidup, budaya, dan bernafas dalam setiap transaksi seharian masyarakat kita. Daripada cawan kopi berjenama, pakaian moden, peranti elektronik terkini, sehinggalah kepada barangan dapur bulanan segalanya kini boleh didapati hanya dengan satu sentuhan jari, tanpa perlu mengeluarkan jumlah wang yang besar secara serentak.
Adakah kemudahan ini benar-benar membebaskan kuasa beli rakyat, atau kita sebenarnya sedang secara perlahan mendidik satu generasi untuk terus hidup terbelenggu dalam jerat hutang yang bertopengkan keselesaan?
Di permukaan layar digital, BNPL dihias molek sebagai talian hayat. Ia dilihat memberi penawar sementara kepada dompet rakyat yang kian menguncup akibat impak tekanan kos sara hidup.
Namun, jika kita duduk sebentar dan meneliti dengan mata hati, wujud satu soalan mendasar yang menuntut kejujuran kita bersama tentang hala tuju kualiti hidup masyarakat masa kini.
Daya tarik psikologi dan realiti pasaran
Jika kita menyelami corak ekonomi rakyat hari ini, harus diakui bahawa BNPL menawarkan fleksibiliti yang sukar ditolak. Berbeza dengan kad kredit tradisional yang memerlukan syarat permohonan yang rumit serta penyata gaji yang kukuh, BNPL membuka pintu seluas-luasnya kepada sesiapa sahaja.
Dari sudut perniagaan mikro dan peruncitan, skema ini merupakan pemangkin roda ekonomi yang nyata. Kadar penukaran jualan (conversion rate) peniaga meningkat kerana nilai ganjaran pembelian menjadi lebih besar apabila bayaran dipecahkan kepada tiga atau empat kali ansuran tanpa faedah.
Namun, di sebalik angka jualan yang rancak, wujud fenomena psikologi yang dipanggil micro-debt atau hutang mikro. Apabila barang bernilai RM1,000 dipecahkan kepada ansuran bulanan sebanyak RM250, akal dan fikiran pengguna secara halus mentafsirkan barang tersebut sebagai 'murah'
Halusinasi ketersediaan wang ini memadamkan rasa cermat dan mendorong perbelanjaan impulsif. Tanpa disedari, pengguna terperangkap dalam perangkap kehendak (wants) yang disangka sebagai keperluan (needs). Ansuran bernilai RM50 di satu aplikasi, RM100 di platform lain, akhirnya terkumpul menjadi rantaian komitmen yang menghimpit bajet bulanan.
Menelusuri data dan realiti kehutangan belia
Khuatir kita terhadap fenomena ini bukanlah andaian kosong yang ditiup angin. Jika diteliti angka rasmi yang dikeluarkan oleh Kementerian Kewangan (MOF) dan Bank Negara Malaysia (BNM), pasaran BNPL di negara kita sedang berkembang pada kadar yang amat pesat.

Statistik menunjukkan terdapat jutaan pengguna aktif BNPL di Malaysia yang mana golongan belia berumur 30 tahun ke bawah merangkumi hampir 40 peratus daripada keseluruhan jumlah transaksi.
Lebih menyentuh hati, majoriti pengguna menggunakan skema ini bukan untuk pembelian mewah yang berskala besar, tetapi bagi menampung perbelanjaan harian dan keperluan mendesak.
Daya tahan kewangan rakyat menjadi semakin rapuh apabila denda kelewatan (late payment fee) bermula akibat ketidakmampuan menjelaskan ansuran. Data Agensi Kaunseling dan Pengurusan Kredit (AKPK) melaporkan bahawa puluhan ribu individu berumur bawah 30 tahun kini dibebani hutang terkumpul bernilai bilion ringgit.
Bagi anak muda yang baru sahaja mahu meletakkan tapak kaki dalam alam pekerjaan, krisis tunggakan kecil daripada perkhidmatan BNPL ini berpotensi merosakkan rekod kredit mereka.
Impaknya, peluang mereka untuk memiliki rumah pertama atau modal perniagaan pada masa hadapan menjadi gelap hanya kerana keterlanjuran gaya hidup seketika.
Tanggungjawab bersama: Pengawasan dan literasi
Di peringkat nasional, pertumbuhan pasaran kredit tidak terkawal ini menuntut benteng kawal selia yang kukuh dan jernih. Langkah kerajaan dalam menggubal Akta Kredit Pengguna (CCA) serta penubuhan Suruhanjaya Kredit Pengguna (CCC) merupakan satu tindakan yang wajar, tepat, dan bertanggungjawab.
Pihak penyedia BNPL perlu diikat dengan amalan pinjaman yang beretika termasuk penilaian kemampuan peminjam yang lebih ketat supaya institusi perkhidmatan kewangan tidak bertukar menjadi pemangsa kepada golongan berpendapatan rendah (B40) dan belia yang masih cetek literasi kewangan.
Namun, sejauh mana pun undang-undang digubal, perisai terkuat tetap kembali kepada disiplin individu dan ketahanan keluarga. Ekonomi rakyat yang kukuh tidak boleh dibina di atas pasir kemudahan berhutang, sebaliknya mestilah berakar pada asas pengurusan kewangan yang berhemah dan pembinaan simpanan kecemasan yang berterusan.
BNPL pada hakikatnya hanyalah sebuah alat. Ibarat sebilah pisau yang tajam di tangan seorang jurumasak yang bijaksana, ia menjadi alat penyedia hidangan yang mengenyangkan; tetapi di tangan yang lalai, ia boleh melukakan diri sendiri.
Kemudahan digital hari ini tidak sepatutnya dijadikan lesen untuk kita melampaui kemampuan kewangan yang sebenar semata-mata demi mengejar bayangan kebahagiaan sementara di media sosial.
Dalam kita menelusuri arus modenisasi kewangan digital yang kian deras ini, adalah perlu untuk kita mempunyai mata hati yang jernih dan kesedaran kewangan yang tinggi.
Sebelum menekan butang 'Beli Sekarang', tanyakanlah kepada diri: Adakah kita benar-benar mampu memilikinya hari ini, atau kita sekadar meminjam ketenangan dan kebebasan masa hadapan demi menikmati keseronokan yang singkat hari ini?
Kebijaksanaan dan kemuliaan hidup seseorang itu tidak diukur daripada seberapa banyak barangan mewah yang mampu diansurkan setiap bulan, tetapi daripada seberapa tenang dan lapangnya dada kita menjalani kehidupan tanpa perlu diburu oleh tuntutan hutang yang tidak perlu.
*Dr Nur Jannah Bukhari ialah Pensyarah Kanan, Pusat Pengajian Teras Universiti Sains Islam Malaysia (USIM)
Muat turun aplikasi Sinar Harian. Klik di sini!